

Emballages, biens de consommation, automobile, bâtiment… Le réemploi progresse partout, mais à des rythmes très différents selon les filières. État des lieux d’un secteur qui gagne du terrain sans avoir encore trouvé son équilibre.
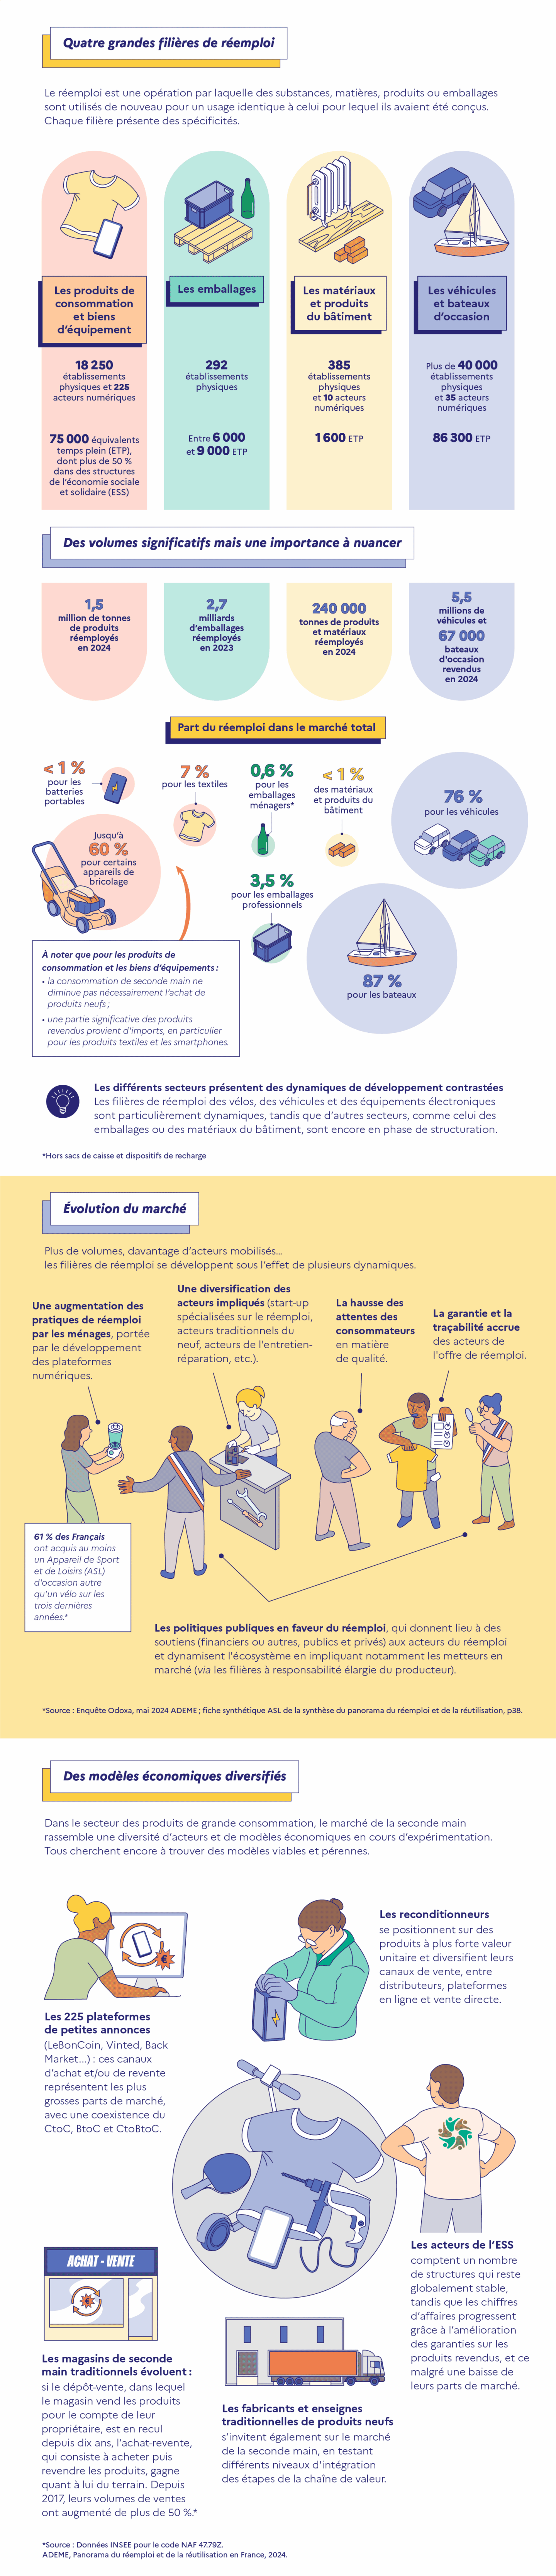
Quatre grandes filières de réemploi
Le réemploi est une opération par laquelle des substances, matières, produits ou emballages sont utilisés de nouveau pour un usage identique à celui pour lequel ils avaient été conçus. Chaque filière présente des spécificités.
Les produits de consommation et biens d’équipement
- 18 250 établissements physiques et 225 acteurs numériques
- 75 000 équivalents temps plein (ETP), dont plus de 50 % dans des structures de l’économie sociale et solidaire (ESS)
Les emballages
- 292 établissements physiques
- Entre 6 000 et 9 000 ETP
Les matériaux et produits du bâtiment
- 385 établissements physiques et 10 acteurs numériques
- 1 600 ETP
Les véhicules et bateaux d’occasion
- Plus de 40 000 établissements physiques et 35 acteurs numériques
- 86 300 ETP
Des volumes significatifs mais une importance à nuancer
- 1,5 million de tonnes de produits réemployés en 2024
- 2,7 milliards d’emballages réemployés en 2023
- 240 000 tonnes de produits et matériaux réemployés en 2024
- 5,5 millions de véhicules et 67 000 bateaux d’occasion revendus en 2024
Part du réemploi dans le marché total
- < 1 % pour les batteries portables
- 7 % pour les textiles
- Jusqu’à 60 % pour certains appareils de bricolage
- 0,6 % pour les emballages ménagers*
- < 1 % des matériaux et produits du bâtiment
- 87 % pour les bateaux
- 76 % pour les véhicules
Les différents secteurs présentent des dynamiques de développement contrastées Les filières de réemploi des vélos, des véhicules et des équipements électroniques sont particulièrement dynamiques, tandis que d’autres secteurs, comme celui des emballages ou des matériaux du bâtiment, sont encore en phase de structuration.
*Hors sacs de caisse et dispositifs de recharge
Évolution du marché
Plus de volumes, davantage d’acteurs mobilisés…les filières de réemploi se développent sous l’effet de plusieurs dynamiques.
-
Une augmentation des pratiques de réemploi par les ménages, portée par le développement des plateformes numériques.
-
Une diversification des acteurs impliqués (start-up spécialisées sur le réemploi, acteurs traditionnels du neuf, acteurs de l’entretien réparation, etc.).
-
La hausse des attentes des consommateurs en matière de qualité.
-
La garantie et la traçabilité accrue des acteurs de l’offre de réemploi.
-
Les politiques publiques en faveur du réemploi, qui donnent lieu à des soutiens (financiers ou autres, publics et privés) aux acteurs du réemploi et dynamisent l’écosystème en impliquant notamment les metteurs en marché (via les filières à responsabilité élargie du producteur).
61 % des Français ont acquis au moins un Appareil de Sport et de Loisirs (ASL) d’occasion autre qu’un vélo sur les trois dernières années.*
*Source : Enquête Odoxa, mai 2024 ADEME ; fiche synthétique ASL de la synthèse du panorama du réemploi et de la réutilisation, p38.
Des modèles économiques diversifiés
Dans le secteur des produits de grande consommation, le marché de la seconde main rassemble une diversité d’acteurs et de modèles économiques en cours d’expérimentation. Tous cherchent encore à trouver des modèles viables et pérennes.
- Les 225 plateformes de petites annonces (LeBonCoin, Vinted, Back Market…) : ces canaux d’achat et/ou de revente représentent les plus grosses parts de marché, avec une coexistence du CtoC, BtoC et CtoBtoC.
- Les reconditionneurs se positionnent sur des produits à plus forte valeur unitaire et diversifient leurs canaux de vente, entre distributeurs, plateformes en ligne et vente directe.
- Les acteurs de l’ESS comptent un nombre de structures qui reste globalement stable, tandis que les chiffres d’affaires progressent grâce à l’amélioration des garanties sur les produits revendus, et ce malgré une baisse de leurs parts de marché.
- Les fabricants et enseignes traditionnelles de produits neufs s’invitent également sur le marché de la seconde main, en testant différents niveaux d’intégration des étapes de la chaîne de valeur.
- Les magasins de seconde main traditionnels évoluent : si le dépôt-vente, dans lequel le magasin vend les produits pour le compte de leur propriétaire, est en recul depuis dix ans, l’achat-revente, qui consiste à acheter puis revendre les produits, gagne quant à lui du terrain. Depuis 2017, leurs volumes de ventes ont augmenté de plus de 50 %.*
*Source : Données INSEE pour le code NAF 47.79Z.
ADEME, Panorama du réemploi et de la réutilisation en France, 2024.